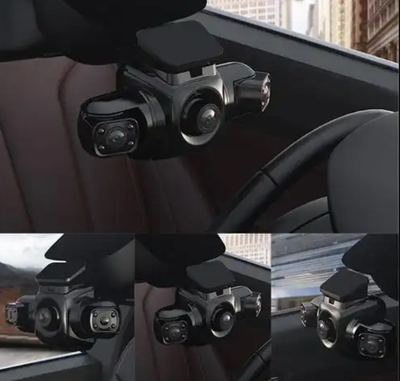
隨著智能駕駛技術的快速迭代,傳感器作為感知層的核心硬件,正迎來前所未有的市場機遇。在眾多傳感器類型中,車載攝像頭憑借其高性價比、豐富的語義信息獲取能力以及成熟的產業鏈,成為ADAS(高級駕駛輔助系統)和自動駕駛方案中不可或缺的一環。本文將從市場規模、技術趨勢、競爭格局及未來挑戰等維度,深度剖析車載攝像頭市場的現狀與前景。
一、市場規模:出貨量與單車價值量齊升
根據高工智能汽車研究院監測數據,2023年中國乘用車市場車載攝像頭總搭載量突破6500萬顆,同比增長約28%。預計到2025年,年搭載量將超過1億顆,復合增長率保持在20%以上。從單車平均搭載量看,2020年約為2.3顆,2023年已升至4.5顆,部分新勢力高端車型甚至達到11顆以上(包括前視、環視、側視、后視及艙內DMS攝像頭)。單車價值量方面,盡管單顆攝像頭價格因規模化生產有所下降,但整車攝像頭總價值仍從2020年的約600元提升至2023年的1200元左右。量價齊升的背后,是L2+及L3級自動駕駛滲透率的提高,以及法規對AEB(自動緊急制動)、DMS(駕駛員監控)等功能的強制要求。
二、技術趨勢:從“看得見”到“看得清、看得廣、看得懂”
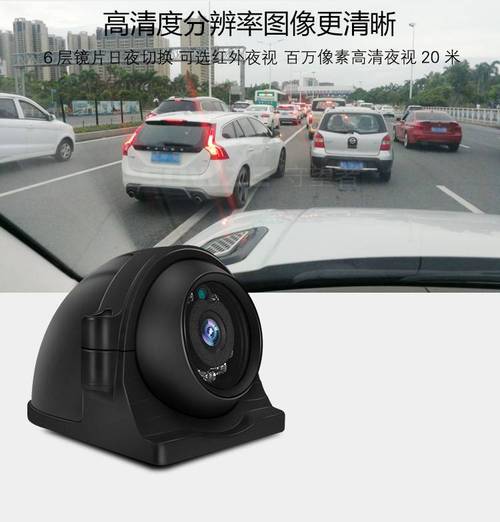
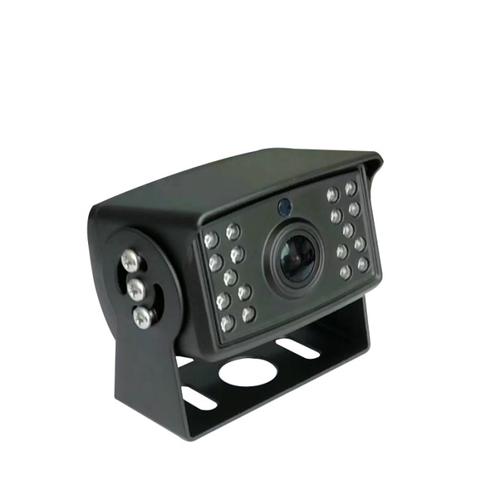
車載攝像頭技術正圍繞分辨率、動態范圍、視場角及智能處理四大方向升級。當前量產的ADAS前視攝像頭以800萬像素為主流,部分Tier 1已推出1200萬甚至1700萬像素方案,以滿足更遠探測距離和更精細的語義分割需求。LED閃爍抑制(LFM)和140dB高動態范圍(HDR)成為標配,以應對隧道、逆光等復雜場景。視場角方面,環視攝像頭向190°超廣角發展,側視攝像頭則需要在50°-120°之間平衡可視范圍與分辨率。更重要的是,攝像頭正從“圖像輸出”轉向“對象輸出”,部分方案集成ISP(圖像信號處理器)和AI SoC,直接在攝像頭端完成目標檢測和分類,減輕域控制器算力負擔。8MP以上攝像頭普遍采用串行器/解串器(SerDes)鏈路,如TI的FPD-Link和Maxim的GMS
三、競爭格局:國產供應商加速崛起,但高端芯片仍被海外主導
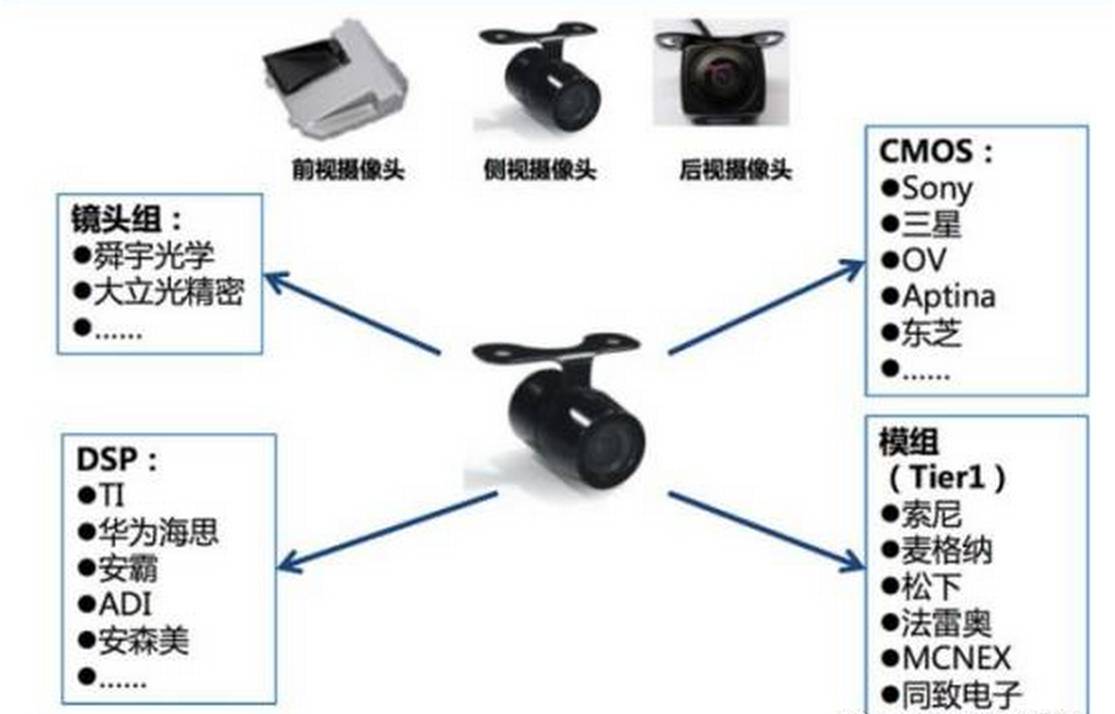
車載攝像頭產業鏈包括上游芯片(圖像傳感器、ISP、SerDes)、中游鏡頭(光學鏡片)、下游模組及系統集成。圖像傳感器領域,索尼、豪威科技(被韋爾股份收購)和安森美占據全球70%以上份額,其中豪威在國產車型中份額提升迅速。車載鏡頭市場,舜宇光學、聯創電子、歐菲光等國產廠商已占據全球主要份額,舜宇更是連續多年位居車載鏡頭出貨量第一。模組環節,德賽西威、華域視覺、智華科技等Tier 1快速成長,憑借快速響應和成本優勢獲得本土車企定點。高性能SerDes芯片仍被TI、ADI、Inova等海外公司壟斷,國產替代剛起步。整體看,車載攝像頭賽道呈現“中低端國產化充分、高端芯片受制于人”的格局。
四、核心驅動力與挑戰
驅動力主要來自三方面:1)法規強制,如歐盟GSR2要求新車標配ISA、AEB、DMS等,中國也推出類似法規;2)消費者對智能駕駛體驗需求提升,推動車企增加攝像頭數量;3)成本下降,800萬像素攝像頭模組價格已從2020年的600元降至2023年的300元左右,使中低價位車型得以搭載。
挑戰同樣明顯:多攝像頭協同對時間同步和標定提出極高要求,像素級融合算法尚不成熟;極端天氣(如暴雨、大霧)和強光下攝像頭性能仍然有限,需要與毫米波雷達、激光雷達互補;再次,安全性問題,攝像頭易受物理遮擋或致盲攻擊,需要冗余設計。隨著像素提升和數據帶寬增加,功耗與散熱成為新的工程難題。
五、未來展望:高像素、艙駕一體與國產替代
展望2025-2030年,車載攝像頭將向以下方向演進:一、像素持續提升,2000萬像素前視攝像頭有望在2026年量產;二、艙駕一體趨勢下,座艙DMS攝像頭與ADAS攝像頭共用芯片和算法平臺,降低成本;三、國產SerDes芯片有望在2025年后逐步上車測試,緩解供應鏈風險;四、以4D成像雷達和激光雷達為代表的點云傳感器與攝像頭進行前融合,形成優勢互補的感知方案。
車載攝像頭作為智能駕駛的“眼睛”,其市場遠未飽和。隨著L3級自動駕駛在特定場景下落地,單車攝像頭數量與價值量仍將增長。對于國內產業鏈而言,把握光學、模組環節的優勢,同時突破芯片瓶頸,將是決定未來市場地位的關鍵。